Masa Depan Transaksi UMKM, Pembayaran Digital Dorong Bisnis Kecil Semakin Adaptif dan Modern

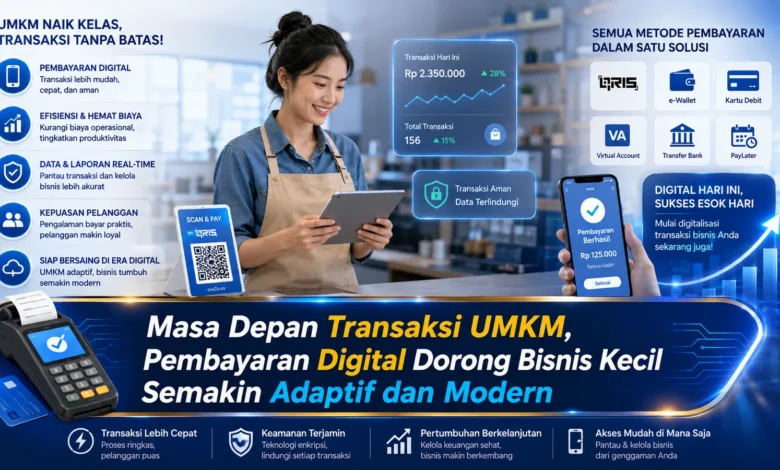
Perubahan perilaku konsumen membuat pembayaran digital semakin relevan dalam aktivitas UMKM. Pelanggan kini mengharapkan proses transaksi yang praktis, cepat, dan tersedia melalui berbagai pilihan, sementara pemilik usaha membutuhkan sistem yang membantu pencatatan serta pengelolaan penjualan menjadi lebih rapi. Bagi BISNIS kecil, transformasi pembayaran bukan sekadar mengganti uang tunai dengan metode digital, tetapi juga menjadi langkah menuju operasional yang lebih adaptif, modern, dan siap mengikuti perkembangan pasar.
UMKM Memasuki Era Transaksi yang Semakin Digital
Perkembangan teknologi pembayaran membuka alternatif transaksi yang lebih fleksibel bagi pelaku usaha. Pembayaran yang dahulu didominasi penggunaan uang fisik kini dapat dilengkapi dengan berbagai metode digital. Transformasi seperti ini membuat konsumen memiliki pilihan yang lebih sesuai kebutuhannya.
Dari sisi pelaku usaha, kemudahan transaksi dapat menjadi bagian dari pengalaman pelanggan. Apabila transaksi dapat diselesaikan secara praktis, proses pelayanan dapat terasa semakin efisien. Karena itu, teknologi pembayaran dapat mendukung perubahan operasional usaha kecil bukan sekadar pilihan transaksi alternatif.

Kemudahan Pembayaran Mendukung Pelayanan yang Fleksibel
Salah satu karakter usaha berskala kecil adalah kemampuan menyesuaikan pelayanan secara relatif cepat. Pembayaran digital dapat mendukung fleksibilitas tersebut dengan memberikan lebih banyak opsi ketika pelanggan melakukan transaksi.
Walaupun tersedia berbagai sistem, pemilik usaha tidak harus menggunakannya secara bersamaan. Pemilihan dapat dilakukan berdasarkan kebutuhan pelanggan, komponen pengeluaran, kesiapan tim, proses pencatatan, serta kesesuaian dengan model usaha. Penerapan secara selektif dapat membantu UMKM beradaptasi tanpa membuat operasional menjadi terlalu rumit.
Data Pembayaran Membantu UMKM Menata Administrasi
Transaksi elektronik tidak sekadar menawarkan kepraktisan saat checkout, namun juga dapat memberikan informasi transaksi yang dapat membantu aktivitas administratif. Catatan mengenai kapan transaksi berlangsung, nominal pembelian, serta status transaksi bisa membantu proses rekonsiliasi.
Apabila riwayat pembayaran dikelola secara konsisten, pengelola dapat memiliki referensi yang lebih jelas ketika memeriksa penjualan. Data pembayaran dapat dibandingkan dengan catatan kasir, sehingga proses pemeriksaan dapat dilakukan secara lebih terarah. Prosedur sederhana ini dapat mendukung UMKM bergerak menuju operasional yang lebih modern.
Kasir Digital dan Pembayaran Membangun Workflow yang Terhubung
Transformasi BISNIS kecil dapat menjadi semakin terarah apabila transaksi menjadi bagian dari ekosistem operasional. Aplikasi penjualan, pencatatan produk, pencatatan inventori, dan rangkuman transaksi dapat membantu membentuk pengelolaan BISNIS yang lebih terhubung.
Workflow digital tersebut dapat menyederhanakan beberapa pekerjaan administratif. Apabila penjualan telah tercatat, data dapat digunakan dalam proses berikutnya mengikuti konfigurasi sistem BISNIS. Melalui alur informasi yang lebih rapi, pengelola dapat memusatkan perhatian pada aktivitas yang memberikan nilai lebih besar.
Kepercayaan Pelanggan Dibangun Bersama Keamanan Pembayaran
Semakin banyak aktivitas yang berpindah ke sistem digital, perlindungan akun menjadi semakin penting. Pemilik UMKM perlu menjaga kredensial akun, menentukan izin berdasarkan kebutuhan, memeriksa transaksi, serta menggunakan fitur keamanan yang tersedia.
Edukasi tim juga mempunyai peranan penting. Karyawan perlu berhati hati terhadap permintaan informasi sensitif, memeriksa transaksi melalui kanal yang digunakan, hingga memahami mekanisme pelaporan apabila terdapat aktivitas yang tidak dikenal. Prosedur keamanan yang konsisten membantu UMKM menggunakan pembayaran digital secara lebih bertanggung jawab.
Data Transaksi Membantu UMKM Membuat Keputusan Lebih Terukur
Riwayat pembayaran yang tersimpan dapat digunakan untuk membaca kebiasaan penjualan secara sederhana. Pelaku usaha dapat mempelajari jam ketika transaksi lebih sering terjadi, nilai pembelian, jumlah pembayaran, dan pola penjualan dalam periode tertentu.
Data sederhana tersebut bisa menjadi bahan evaluasi BISNIS. Pengelola dapat menggunakan data untuk menyesuaikan kebutuhan produk, menentukan jadwal staf, menentukan waktu kampanye, atau mengevaluasi perkembangan penjualan. Melalui pemanfaatan data secara konsisten, pengelola dapat mengurangi keputusan yang hanya berdasarkan perkiraan.
Penutup
Pembayaran digital memiliki peluang menjadi bagian penting dari perkembangan BISNIS kecil yang semakin adaptif dan modern. Keuntungannya tidak berhenti pada tersedianya pilihan nontunai, melainkan turut berasal dari informasi transaksi yang lebih terstruktur, integrasi operasional, peningkatan keamanan, hingga evaluasi penjualan.
Bagi pelaku usaha yang ingin memodernisasi operasional, prosesnya dapat diawali dengan memahami kebiasaan pelanggan. Tentukan layanan berdasarkan kebutuhan, bangun administrasi yang konsisten, jaga keamanan, kemudian manfaatkan informasi untuk evaluasi. Dengan pendekatan yang bertahap, pembayaran digital dapat membantu BISNIS kecil bergerak lebih adaptif menghadapi perubahan pasar dan membuka kesempatan untuk mengelola usaha secara lebih rapi di era digital.